30/01/2025: AGGIORNAMENTO
Il nuovo trattamento fiscale per i veicoli aziendali in uso promiscuo
La Legge di Bilancio 2025 (Legge n. 207 del 30 dicembre 2024) introduce importanti novità nel trattamento fiscale e contributivo dei veicoli aziendali concessi in uso promiscuo ai dipendenti. Le modifiche puntano a semplificare il calcolo del fringe benefit e incentivare l’adozione di veicoli meno inquinanti.
Novità principali per il 2025
A partire dal 1° gennaio 2025, cambiano le regole per il calcolo del valore del fringe benefit per i veicoli aziendali concessi in uso promiscuo, utilizzati sia per scopi lavorativi sia personali. Le nuove disposizioni prevedono:
- Percentuale unica del 50%
- Il valore del fringe benefit sarà calcolato considerando 50% del costo chilometrico di esercizio per una percorrenza convenzionale di 15.000 chilometri annui, come riportato nelle tabelle ACI. Questa regola semplifica il sistema, eliminando le percentuali variabili basate sui livelli di emissione di CO2.
- Riduzioni per veicoli ecologici
Per promuovere l’adozione di mezzi più sostenibili, sono previste riduzioni specifiche:
- 10% per veicoli a trazione completamente elettrica.
- 20% per veicoli ibridi plug-in.
- Uniformità nel calcolo
Per i contratti stipulati dal 2025, la differenziazione basata sulle emissioni di CO2 (25%, 30%, 50%, 60%) non sarà più applicata. Questo introduce un criterio univoco, ma comporta benefici anche per i veicoli con emissioni elevate (oltre 191 g/km di CO2), suscitando perplessità in termini di sostenibilità ambientale.
Modalità di concessione del veicolo aziendale
Le novità si applicano specificamente ai casi di uso promiscuo, mentre le altre modalità di utilizzo rimangono invariate:
- Uso esclusivo per lavoro: il veicolo viene restituito al termine della giornata lavorativa e non ha rilevanza fiscale per il dipendente.
- Uso del veicolo personale per lavoro: il rimborso è calcolato in base alle tabelle ACI e resta esente da tassazione se la documentazione è completa.
- Car sharing aziendale: i rimborsi per noleggi temporanei sono esenti da imposizione fiscale e contributiva se ben documentati.
20/12/2024: AGGIORNAMENTO
Auto a uso promiscuo: nuove regole fiscali dal 2025
Auto a uso promiscuo: nuove regole fiscali dal 2025
La Legge di Bilancio 2025 introduce significative modifiche alla tassazione delle auto aziendali concesse in uso promiscuo a dipendenti, co.co.co e amministratori. Queste nuove regole, in vigore dal 1° gennaio 2025, mirano a sostenere la transizione ecologica ed energetica, ma comportano maggiori costi per le aziende e una riduzione della retribuzione netta per i lavoratori.
Cambiamenti nella tassazione: criteri aggiornati
Attualmente, la tassazione delle auto a uso promiscuo è regolata dall’articolo 51, comma 4, lettera a del TUIR. Il regime fiscale è calcolato considerando il costo chilometrico, stabilito annualmente dall’ACI su una percorrenza convenzionale di 15.000 km, e un coefficiente fiscale legato alle emissioni di CO₂ del veicolo.
Fino al 31 dicembre 2024, i coefficienti fiscali applicabili erano:
- 25% per veicoli con emissioni fino a 60 g/km;
- 30% per emissioni tra 61 e 160 g/km;
- 50% per emissioni tra 161 e 190 g/km;
- 60% per emissioni superiori a 190 g/km.
Dal 1° gennaio 2025, il sistema verrà rivoluzionato. Il coefficiente fiscale sarà calcolato in base al tipo di alimentazione del veicolo, con le seguenti percentuali:
- 10% per veicoli elettrici a batteria;
- 20% per veicoli plug-in ibridi elettrici;
- 50% per tutti gli altri tipi di veicoli.
Implicazioni per i lavoratori e le aziende
Le nuove regole fiscali determineranno un aumento dell’imponibile fiscale per la maggior parte dei veicoli aziendali. Veicoli a benzina, diesel, GPL, metano, idrogeno e le ibride HEV (motori ibridi senza ricarica esterna) saranno tassati con un coefficiente del 50%. Questo incremento comporterà una riduzione significativa della retribuzione netta, stimata intorno a 100 euro mensili per i lavoratori.
Esclusione della salvaguardia per auto ordinate entro il 2024
Un emendamento alla Legge di Bilancio che avrebbe dovuto garantire un trattamento fiscale agevolato per le auto ordinate entro il 31 dicembre 2024 è stato dichiarato inammissibile. Pertanto, tutte le auto aziendali assegnate a partire dal 2025 saranno soggette al nuovo regime, senza eccezioni.
Auto aziendali a uso promiscuo: penalizzate le motorizzazioni tradizionali
L’art. 7 della Finanziaria 2025 (ancora in bozza) introduce modifiche significative alla disciplina delle auto concesse in uso promiscuo ai dipendenti per i contratti stipulati a decorrere dal 1° gennaio 2025.
Il valore del fringe benefit ora dipenderà dal tipo di motore dei veicolo
La novità principale riguarda la determinazione del valore del fringe benefit, che non dipenderà più dalle emissioni di CO2 del veicolo, ma dalla tipologia di alimentazione del motore (elettrico, ibrido plug-in o termico).
Vengono modificati inoltre, anche i coefficienti fiscali utilizzati per calcolare il valore imponibile del beneficio, incentivando le auto ecologiche, come quelle a motore elettrico o ibrido plug-in, e penalizzando quelle con motore termico che emettono tra 61 e 160 g/km di CO2.
Al contrario, le auto più inquinanti (oltre 190 g/km di CO2) beneficeranno di un trattamento fiscale leggermente più favorevole.
Dal 1° gennaio 2025 penalizzate le auto con motore termico nella fascia compresa tra 61 e 160 g/km di Co2
Dal 1° gennaio 2025, per i veicoli
- di nuova immatricolazione;
- concessi in uso promiscuo
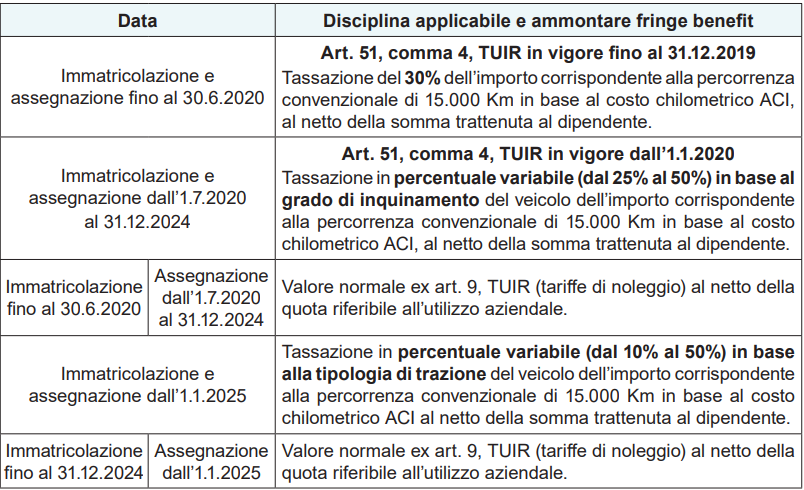
si applicherà una nuova formula di calcolo: si dovrà considerare il 50% dell’importo del costo di percorrenza convenzionale (15.000 km annui), al netto di eventuali trattenute al dipendente, con coefficienti differenziati per tipo di motore.
In particolare, i veicoli elettrici a batteria (BEV) avranno una tassazione più bassa (10%), mentre i veicoli ibridi plug-in (PHEV) avranno una riduzione del 20%. Le auto ibride (HEV), che non richiedono ricarica esterna, così come quelle a metano, GPL e idrogeno, non beneficeranno di agevolazioni fiscali.
Nonostante ciò, per i veicoli concessi ai dipendenti per cui non sono soddisfatti uno dei requisiti sopra citati, continueranno a trovare applicazione le modalità attualmente vigenti, in base a questi criteri, la percentuale applicabile alla percorrenza convenzionale di 15.000 km è correlata alle emissioni di CO2 del veicolo.
In particolare:
- Per i contratti stipulati fino al 30.6.2020, va applicata la percentuale del 30% dell’importo
corrispondente alla percorrenza convenzionale di 15.000 Km calcolato sulla base del costo
chilometrico ACI, al netto dell’eventuale somma trattenuta al dipendente.
- Mentre, per i veicoli immatricolati e concessi fino al 31 dicembre 2024 il valore tassabile continua a essere determinato in modo forfettario sulla base del costo chilometrico definito dall’Aci, moltiplicato per dei coefficienti fiscali, definiti dalla classe di inquinamento del veicolo.
Vengono inoltre, fortemente penalizzate le automobili con motore termico nella fascia compresa tra 61 e 160 g/km di Co2, ovvero la fascia di auto attualmente maggiormente acquistabili o noleggiabili.
Duro l’impatto nell’economia dell’acquisto / noleggio auto
Le modifiche potrebbero avere un impatto negativo sull’acquisto e sul noleggio di nuove vetture, in particolare per quei dipendenti e aziende che non possono beneficiare delle agevolazioni fiscali per le auto ecologiche. Ciò potrebbe portare a una preferenza per il mantenimento dei veicoli già assegnati o alla proroga dei contratti di noleggio, invece di acquistare nuovi veicoli, con un conseguente rallentamento dell’economia.
Inoltre, le difficoltà di approvvigionamento e i ritardi nelle consegne, legati a fattori quali la pandemia, la crisi dei chip e il conflitto in Ucraina, potrebbero creare disagi, rallentando notevolmente la consegna di auto nuove ordinate molti mesi fa. Di conseguenza, i dipendenti che avevano scelto un modello in base a criteri fiscali potrebbero ritrovarsi con un trattamento fiscale meno favorevole, e le aziende dovranno affrontare un aumento degli oneri contributivi.
Una possibile soluzione a questo problema potrebbe essere quella di posticipare l’entrata in vigore delle nuove disposizioni alla seconda metà del 2025.
Alternativamente, poiché la normativa fa riferimento ai “contratti stipulati” e non agli ordini, le aziende potrebbero firmare i contratti di concessione in uso promiscuo con i dipendenti entro la fine del 2024, anche in assenza del veicolo, per poter beneficiare delle vecchie condizioni fiscali.