
Il quadro delle varie misure per le detrazioni fruibili nell’ambito di interventi edilizi / di risparmio energetico iniziati / che si intende iniziare per gli anni 2024 – 2025 è particolarmente complesso, anche a seguito dei diversi interventi del legislatore.
Si precisa però che la seguente sintesi proposta, è stata elaborata sulla base di quanto previsto dalla bozza della legge di bilancio per l’anno 2025, pertanto fino all’approvazione definitiva del documento le misure potrebbero subire delle modifiche.
Nota: il reddito limite per poter fruire appieno delle agevolazioni di seguito riportate è di euro 75.000. Per i soggetti con reddito superiore, i massimali delle misure sono variabili sulla base del nucleo familiare.
SUPERBONUS
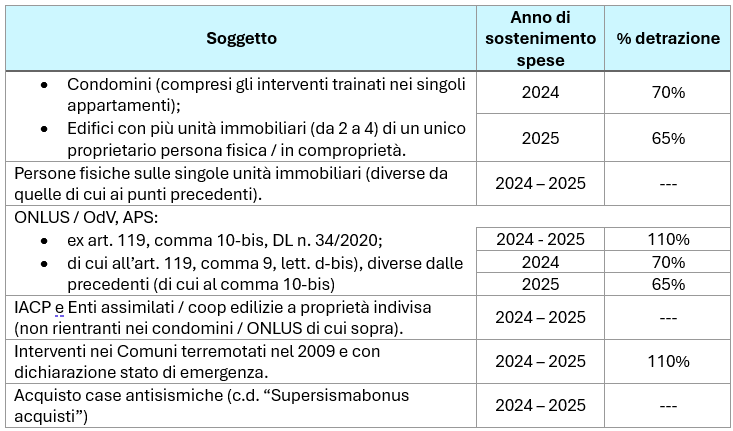
Ambito: interventi di efficienza / riqualificazione energetica e di miglioramento del rischio sismico, per i quali si intende fruire del c.d. “Superbonus”.
Individuazione della detrazione e della percentuale spettante: si distingue in base al tipo di intervento, all’edificio oggetto dell’intervento nonché al soggetto che sostiene le spese.
Gli interventi trainanti di efficientamento energetico possono trainare:
- interventi di riqualificazione energetica di cui all’art. 14, DL n. 63/2013;
- installazione di infrastrutture ricarica veicoli elettrici di cui all’art. 16-ter, DL n. 63/2013;
- installazione di impianti solari fotovoltaici e relativi sistemi di accumulo integrati;
- eliminazione di barriere architettoniche di cui all’art. 16-bis, comma 1, lett. e), TUIR.
Mentre, gli interventi trainanti di miglioramento del rischio sismico possono trainare:
- installazione di impianti solari fotovoltaici e relativi sistemi di accumulo integrati;
- eliminazione delle barriere architettoniche di cui all’art. 16-bis, comma 1, lett. e), TUIR;
- realizzazione di sistemi di monitoraggio strutturale continuo a fini antisismici.
Utilizzo della detrazione spettante per le spese sostenute dal 2024:
- ripartita in 10 quote annuali (da utilizzare in dichiarazione dei redditi);
- per i casi residuali di opzione per lo sconto in fattura / cessione del credito, l’acquirente dovrà utilizzare il credito maturato in 4 quote annuali.
Novità del 2025:
la detrazione del 65% prevista per le spese 2025 spetta esclusivamente per gli interventi per i quali, alla data del 15.10.2024 risulta:
- presentata la CILA, per gli interventi diversi da quelli effettuati dai condomini;
- adottata la delibera assembleare che ha approvato l’esecuzione dei lavori e presentata la CILA, per gli interventi effettuati dai condomini;
- presentata la richiesta del titolo abilitativo, in caso di demolizione e ricostruzione dell’edificio.
RECUPERO DEL PATRIMONIO EDILIZIO
Ambito:
- Manutenzione ordinaria (solo su parti comuni di condomini);
- interventi di manutenzione straordinaria;
- ristrutturazione edilizia;
- risanamento conservativo;
- restauro.
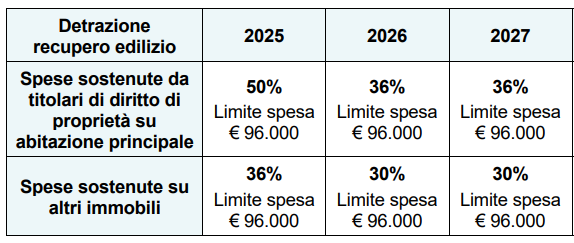
Detrazione prevista: per le spese fino al 31.12.2024 la detrazione è del 50% e la spesa massima agevolabile a € 96.000, da fruire in 10 quote annuali.
Novità dal 2025:
Per il 2025 è riconosciuta la detrazione del:
- 50% per le sole spese sostenute dal titolare del diritto di proprietà / diritto reale di godimento sull’abitazione principale;
- 36% negli altri casi.
Per il 2026 e 2027 è riconosciuta la detrazione del:
- 36% per le sole spese sostenute dal titolare del diritto di proprietà / diritto reale di godimento sull’abitazione principale;
- 30% negli altri casi.
RISPARMIO / RIQUALIFICAZIONE ENERGETICA
Ambito: misure di intervento di risparmio / riqualificazione energetica.
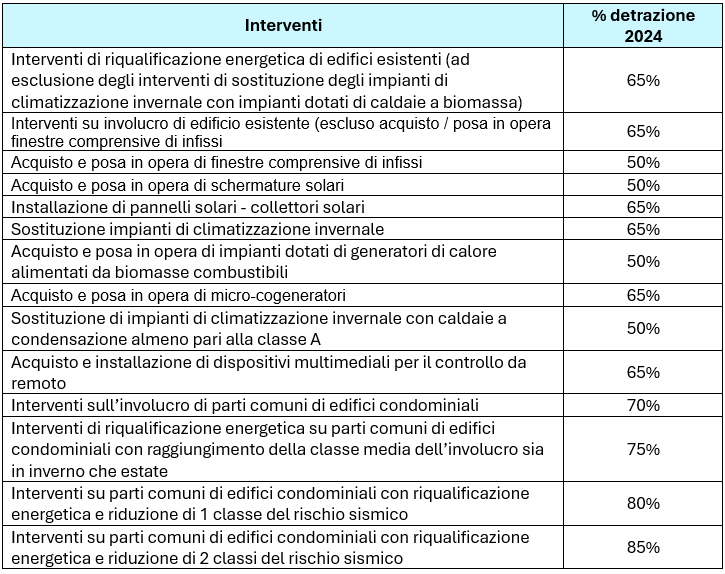
Detrazione prevista: Fino al 31.12.2024 le detrazioni fruibili sono suddivise per tipologia di intervento, per cui è previsto un relativo limite massimo di detrazione fruibile, da ripartire in 10 quote annuali.
Novità dal 2025:
Per il 2025 è riconosciuta la detrazione del:
- 50% per le sole spese sostenute dal titolare del diritto di proprietà / diritto reale di godimento sull’abitazione principale;
- 36% negli altri casi.
Per il 2026 e 2027 è riconosciuta la detrazione del:
- 36% per le sole spese sostenute dal titolare del diritto di proprietà / diritto reale di godimento sull’abitazione principale;
- 30% negli altri casi.
RIDUZIONE DEL RISCHIO SISMICO
Ambito: interventi di riduzione del rischio sismico / adozione di misure antisismiche “diverse” dal Superbonus, effettuati su edifici ricadenti nelle zone sismiche ad alta pericolosità (zona 1, 2 e 3).
Detrazioni spettanti:
- 50% per la generalità degli interventi di adozione di misure antisismiche, su costruzioni adibite ad abitazioni e ad attività produttive;
- 70% – 80% nel caso in cui, a seguito dei lavori su singole unità immobiliari, si ottenga il passaggio, rispettivamente, ad 1 – 2 classi di rischio inferiore;
- 75% – 85% nel caso in cui il predetto passaggio ad 1 – 2 classi di rischio inferiore sia ottenuto per lavori eseguiti su parti comuni di edifici condominiali.
L’acquirente di unità immobiliari in edifici ubicati nelle zone sismiche 1, 2 e 3, demoliti e ricostruiti con riduzione del rischio sismico, può fruire della predetta detrazione del 75% – 85% nel limite di spesa di € 96.000 (massimale previsto per tutti i casi di sismabonus).
Quote spese:
- Per le spese sostenute dal 2024, la detrazione va ripartita in 10 quote annuali;
- Nei casi residuali di opzione per lo sconto in fattura / cessione del credito, l’acquirente dovrà utilizzare il credito maturato in 5 quote annuali.
Novità dal 2025:
Spesa massima agevolabile (sempre nel limite di 96.000 euro)
Per il 2025 è riconosciuta la detrazione del:
- 50% per le sole spese sostenute dal titolare del diritto di proprietà / diritto reale di godimento sull’abitazione principale;
- 36% negli altri casi.
Per il 2026 e 2027 è riconosciuta la detrazione del:
- 36% per le sole spese sostenute dal titolare del diritto di proprietà / diritto reale di godimento sull’abitazione principale;
- 30% negli altri casi.
ELIMINAZIONE BARRIERE ARCHIETTTONICHE
Per le spese sostenute dal 30.12.2023:
- l’ambito oggettivo di applicazione della detrazione è stato ridotto soltanto agli interventi per l’eliminazione delle barriere architettoniche aventi ad oggetto scale / rampe / ascensori / servoscala / piattaforme elevatrici;
- introdotto l’obbligo di:
- pagamento con il bonifico “dedicato”;
- acquisire l’asseverazione rilasciata da un tecnico abilitato attestante il rispetto dei requisiti.
L’agevolazione è prevista fino al 31.12.2025.
BONUS ARREDO
Ambito: acquisto di mobili / grandi elettrodomestici destinati ad immobili oggetto di interventi di recupero edilizio
Detrazione prevista: fino al 31.12.2024 e per le spese sostenute nel 2024 spetta:
- nella misura del 50%;
- per una spesa massima di € 5.000;
- a condizione che siano stati effettuati interventi di recupero edilizio per i quali si fruisce della relativa detrazione iniziati a decorrere dall’1.1.2023.
Novità dal 2025:
Previsto il riconoscimento della detrazione in esame anche per le spese sostenute nel 2025, nel limite massimo di spesa di € 5.000 e nella misura del 50% purché siano stati eseguiti interventi di recupero edilizio per i quali si fruisce della relativa detrazione iniziati dall’1.1.2024.
BONUS VERDE
Ambito:
- sistemazione a verde di aree scoperte private di edifici esistenti, pertinenze o recinzioni;
- realizzazione di impianti di irrigazione, pozzi, coperture a verde / giardini pensili;
Detrazione prevista: del 36% nel limite massimo di € 5.000 per le spese sostenute fino al 31.12.24.
Novità dal 2025:
In base alla bozza della Finanziaria per il 2025, il presente bonus non sarà più fruibile.

